Samenwoners: Meer fiscale mogelijkheden voor het verrekenen van pensioen
Veel (jonge) stellen willen als ze een woning kopen of bijvoorbeeld een kind krijgen een samenlevingscontract afsluiten. Dat kan snel en eenvoudig worden geregeld. Maar bij het uit elkaar gaan is er dan in principe nog niets geregeld voor het verrekenen van het ouderdomspensioen, wel voor het partnerpensioen.
Dit is vaak soms onwenselijk, zeker wanneer er inkomensverschillen ontstaan tussen partners door bijvoorbeeld de zorg van de kinderen.
Samenwoners worden juridisch en fiscaal dikwijls anders behandeld. Dat leidt soms tot discriminatie. De Staatssecretaris van Financiën heft een verschil ten aanzien van fiscale verrekening van pensioenen bij scheiding daarom nu op.
Samenwoners vallen niet onder het bereik van de Wet Verevening Pensioenen bij Scheiding. Samenwoners kunnen wel afspraken maken over pensioenrechten door in het samenlevingscontract de verplichting tot verevenen (lees gelijktrekken) van het ouderdomspensioen op te nemen. Een pensioenuitvoerder kan aan verevening tussen ex-samenwoners meewerken, maar is daartoe niet verplicht. Als de pensioenuitvoerder niet meewerkt, kan de belastingplichtige verplicht zijn vanaf zijn pensionering zelf een gedeelte van de pensioenuitkering uit te betalen aan zijn ex-partner.
Voor beide partners is dat vaak onwenselijk. Hierdoor kan de behoefte bestaan de verplichting tot pensioenverevening af te kopen. Een dergelijke afkoopsom is bij de ontvanger belast op grond van de Wet Inkomstenbelasting 2001. Ex-partners die gehuwd waren of een geregistreerd partnerschap hadden, kunnen wel pensioenrechten verrekenen, samenwoners niet! Hierdoor zouden ex-samenwoners die hun pensioenen verrekenen in een situatie kunnen komen waarbij de ontvangen afkoopsom belast is maar de betaalde afkoopsom niet aftrekbaar is. Dit is natuurlijk niet wenselijk.
Goedkeuring Staatssecretaris: afkoopsom pensioenverevening aftrekbaar
De Staatssecretaris van Financiën vindt deze ongelijkheid tussen de genoemde samenlevingsvormen onwenselijk. Vandaar dat hij goedkeurt hij dat belastingplichtigen die een afkoopsom voldoen in verband met het verrekenen van pensioenrechten als gevolg van de beëindiging van samenwonen, deze afkoopsom als onderhoudsverplichting zoals vermeld in de wet kan worden aangemerkt. Daarbij stelt de staatssecretaris de voorwaarde dat de verplichting tot verrekening van pensioenrechten volgt uit een notarieel samenlevingscontract.
Afkoopsom ook voor nieuwe lijfrentevoorziening te gebruiken!
De ontvanger van een dergelijke afkoopsom van de pensioenverevening mag ook dit bedrag gebruiken om een lijfrentevoorziening af te sluiten zoals dit ook geldt voor ex-gehuwden en ex-geregistreerde partners.
Bestaande samenlevingscontracten
Mijn advies: Heb je een samenlevingscontract maar is daarin geen pensioenverevening opgenomen? Pas dit dan aan bij de notaris.
Heb je meer informatie of advies nodig over jouw pensioen? Neem dan contact met mij op via Dit e-mailadres wordt beveiligd tegen spambots. JavaScript dient ingeschakeld te zijn om het te bekijken. of 030 - 212 96 76.
Waarom de grootste verliezen vaak leiden tot de mooiste winsten
Het is schrikken. De beurzen reageren heftig op de importheffingen van president Trump van de Verenigde Staten. Forse dalingen waren hier het gevolg van. Maar nu krabbelt het weer op sinds dat deze president zijn maatregelen heeft opgeschort. Het lijkt mij goed stil te staan wat dit soort shockbewegingen met ons doen, zeker als het om beleggingen gaat.
De meeste mensen zijn we er op uit om gevaar te vermijden. Een nuttige eigenschap om het voortbestaan te kunnen garanderen. Maar de instinctieve reactie werkt tegen ons wanneer we beleggen. Als koersen dalen voelen we ons bedreigd en willen we verkopen uit angst voor verdere verliezen. Maar het is juist dat moment dat het meest geprofiteerd kan worden van de situatie. Een blik op de geschiedenis laat zien dat de grootste beursstijgingen vaak direct volgen op de diepste dalingen!
Aandelen in de uitverkoop
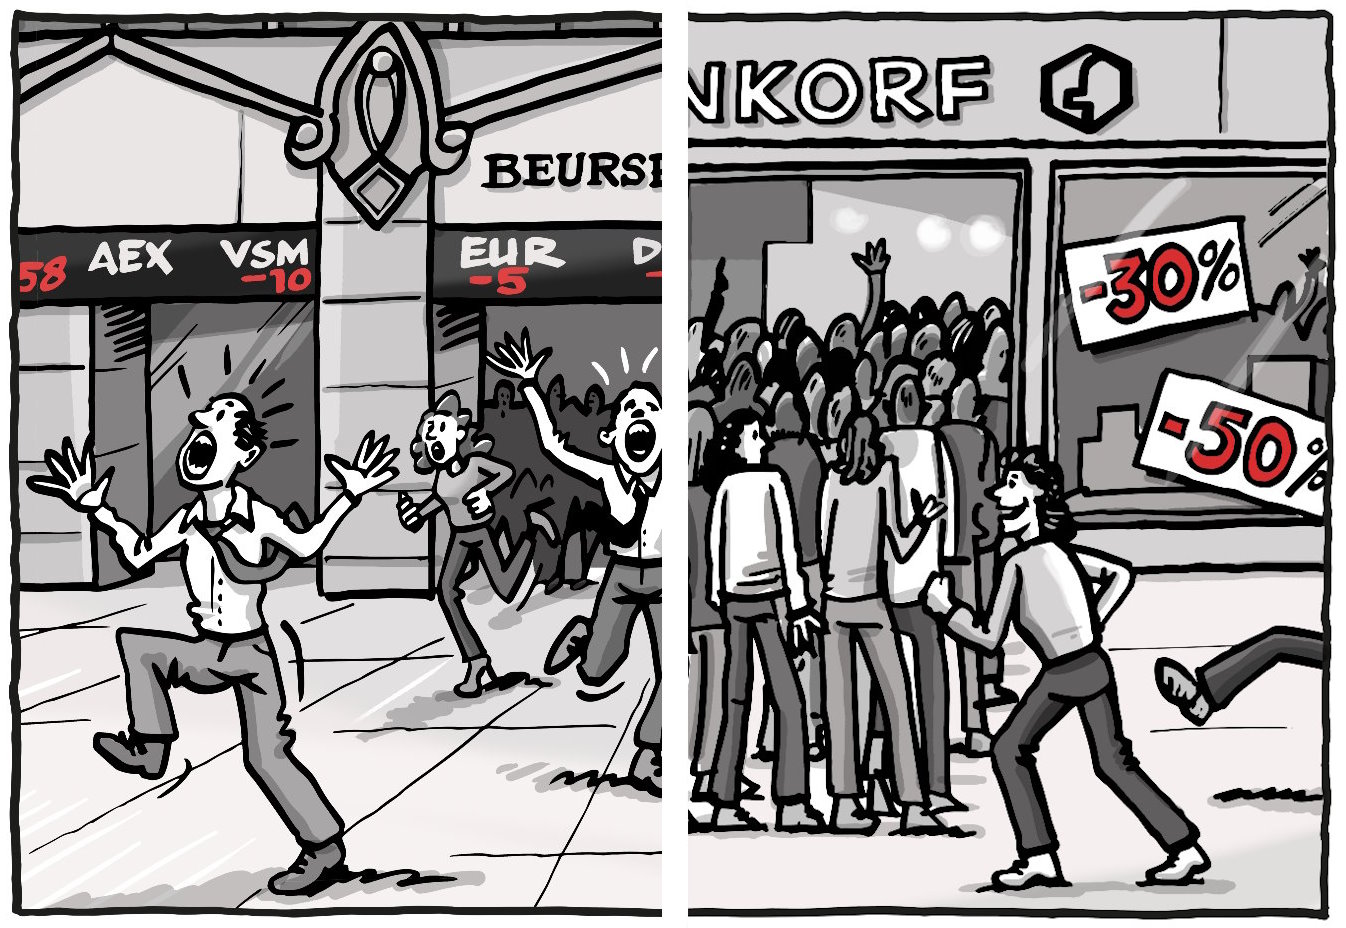
Wanneer de markten dalen, biedt dit kansen. Als iedereen in paniek verkoopt, dalen de koersen vaak verder dan rationeel te verklaren is. Dit maakt aandelen van goede bedrijven 'te goedkoop'. Maar zodra de rust terugkeert, corrigeert de markt zichzelf vanzelfsprekend weer. Denk aan winkelen tijdens een uitverkoop: dezelfde kwaliteit voor een lagere prijs.
De cijfers spreken voor zich
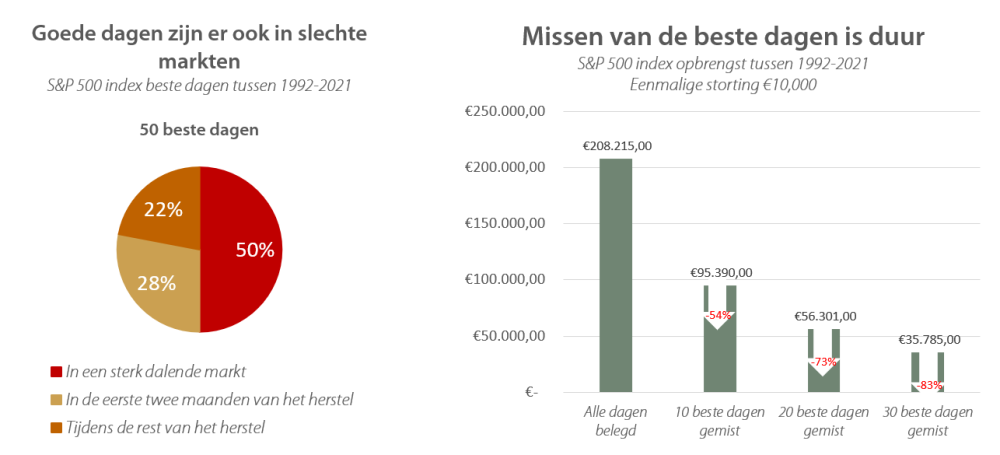
Uit onderzoek van de Amerikaanse fondsbeheerder Dimensional blijkt dat de markt zich altijd herstelt na een daling. Sterker nog, de beste beursdagen komen vaak direct na de slechtste. Na een daling van 20% is het gemiddelde rendement:
- Na 1 jaar: +11,6%
- Na 3 jaar: +9,9%
- Na 5 jaar: +9,6%
Strategisch kopen tijdens dalingen
Onze taak als adviseur is ervoor te zorgen dat jij jouw beleggingsdoelen voor ogen houdt en optimaal profiteert van deze situatie door extra in te leggen. Dat geldt dus ook nu. Alleen zo benut je het volle herstelpotentieel. Door al tijdens de daling te beginnen met kopen, voorkom je dat je de marktopleving mist. Mis je in een periode van 20 jaar om het jaar de beste beursdag, dan scheelt dit vaak meer dan de helft van het rendement!
Wat betekent dit voor jou?
Het missen van de beste beursdagen kan dus grote gevolgen voor het rendement op de lange termijn betekenen. Het is daarom belangrijk dat je elke dag de mogelijkheid hebt om in te leggen op je beleggingsrekening.
Conclusie
Beursdalingen zijn een natuurlijk onderdeel van beleggen. Schrik niet van een daling in de markt, maar bekijk het van de positieve kant en zoek naar kansen. Het belangrijkste is om je niet te laten leiden door emotie, maar vast te houden aan een langetermijnstrategie: je doelen zoals die mooie reis, vervroegd pensioen of nieuwe woning.
Heb je vragen over de beursdalingen en wat het doet met jouw doelstellingen? Neem dan contact op om te bespreken hoe we jouw financiële rust kunnen vinden! Ik ben bereikbaar via Dit e-mailadres wordt beveiligd tegen spambots. JavaScript dient ingeschakeld te zijn om het te bekijken. of 030 - 212 96 76.
Ondanks krapte woningmarkt meer mogelijkheden voor starters
De woningmarkt is nog steeds krap. Er is nu eenmaal meer vraag dan aanbod. Desondanks is de positie van de starter op de woningmarkt versterkt. De loonsverhogingen van het afgelopen jaar hebben hieraan bijgedragen.
Hypotheekverstrekkers willen graag nieuwe jonge klanten en hebben hun mogelijkheden daarom vergroot. Graag nemen we een aantal mogelijkheden met je door.
Meetekenen ouders
Ouders tekenen mee op de hypotheekakte en het bindend aanbod van de geldverstrekker. Vaak moeten starters wel een aanzienlijk deel van de lasten annuïtair kunnen dragen. Denk hierbij aan circa 75% van de lasten. Ouders moeten de overige lasten kunnen dragen.
Leen- en schenkconstructie
Ouders kunnen aan hun kinderen een hypothecaire lening verstrekken boven op de lening bij de geldverstrekker. De normen hiervoor zijn aanzienlijk verruimd. Als kinderen maximaal bij de geldverstrekker lenen dan kunnen ze geen extra lasten meer dragen. Dus ook niet als ze van ouders lenen.
Vandaar dat een schenking noodzakelijk is om de hypotheek rond te krijgen. Ouders schenken de lasten jaarlijks terug die hun kinderen aan rente en aflossing betalen, de annuïtaire of aflossingsvrije betalingen.
Schenkingen
Er bestaat nog steeds de mogelijkheid om als ouders eenmalig een hoge schenking te doen aan kinderen. Voor dit jaar bedraagt het belastingvrije bedrag € 32.195. De ontvanger kan dit tot zijn 40ste belastingvrij ontvangen.
Starterslening (SVn)
De starterslening (Svn) kan alleen afsloten worden met een NHG-hypotheek. Het biedt starters de mogelijkheid extra te lenen. De starterslening overbrugt het verschil tussen de koopsom van de woning en het bedrag dat maximaal geleend mag worden bij de geldverstrekker.
Let wel op: niet alle gemeenten werken hieraan mee. Het is daarom handig om eerst te inventariseren of jouw gemeente hieraan mee wil werken.
Ik heb nu een aantal opties op een rij gezet. Wil je meer weten zodat je dit met je kind kunt bespreken of als kind met je ouder, neem dan contact met mij op.