De laatste nieuwsbrief voor de zomervakantie. Bij vragen neem gerust contact op. In ieder geval wens ik jullie een ontspannende en gezellige zomer toe met familie en vrienden.
Aflossingsvrije hypotheek nog betaalbaar?
Tot 2013 sloten de meeste mensen een aflossingsvrije hypotheek voor de aankoop van hun woning of voor een verbouwing. Groot voordeel was toen dat je dan van renteaftrek gebruik kon maken. Dus je had lagere lasten dan bij een annuïtaire of lineaire hypotheek. Vanaf 2013 krijg je alleen nog renteaftrek over de aflossingsvrije hypotheek als over een vóór 1/1/2013 afgesloten hypotheek met de maximale duur van 30 jaar vanaf moment van afsluiten (niet oversluiten!).
Huidige mogelijkheden aflossingsvrij
Je mag nog steeds een aflossingsvrije hypotheek afsluiten maar dan heb je dus geen recht meer op renteaftrek. Het totaal aan aflossingsvrije hypotheek mag niet meer bedragen dan 50% van de getaxeerde marktwaarde.
Banken gaan consumenten benaderen over aflossen
Mede onder druk van de ECB gaan banken in Nederland de komende tijd consumenten met een aflossingsvrije hypotheek benaderen over de betaalbaarheid van de hypotheek. De looptijd is 30 jaar dus aan het einde hiervan moet je aflossen.
Vaak ben je dan met pensioen en is het inkomen lager dan tijdens het werkzame leven. Kun je dan nog de lasten dragen? Banken gaan actief consumenten benaderen. In principe moet je na 30 jaar de hypotheek aflossen. Als dat niet mogelijk is, kijkt de bank naar de betaalbaarheid.
Mijn rol als adviseur
Ik kan helpen met het zoeken naar oplossingen zoals keuze rentevaste periode, andere leenvormen, verkoop woning of aflossen met spaargeld. Het kan ook zinvol zijn om een lijfrentevoorziening (privé-pensioenplan) te starten als aanvulling op het pensioeninkomen.
Wil je hierover meer weten? Neem dan contact met mij op via Dit e-mailadres wordt beveiligd tegen spambots. JavaScript dient ingeschakeld te zijn om het te bekijken. of 030 - 212 96 76.
Keuze samenlevingsvorm bij kinderwens
Steeds vaker krijg ik jonge stellen aan tafel die een woning kopen met het oog op de wens voor gezinsuitbreiding. Meestal wonen ze al wel samen maar is er nog geen juridische band (samenlevingscontract, gehuwd zijn of geregistreerd partnerschap).
Het belangrijkste is dat je als stel een keuze maakt. Ik kom nog weleens stellen tegen die al kinderen hebben maar nog niets hebben geregeld. Ik adviseer dan ook direct om naar de notaris te gaan en denk graag mee over de keuze van de samenlevingsvorm.
Financieel relatieadvies: regel het vóórdat je gaat samenleven!
Het is belangrijk de zaken goed te regelen.
Financieel relatieadvies is belangrijk omdat het jullie helpt de gezamenlijke financiële zaken op een gezonde, transparante en toekomstgerichte manier te beheren. Hieronder zijn de belangrijkste redenen waarom dit waardevol is:
1. Voorkomen van conflicten
Geld is een van de meest voorkomende oorzaken van relatieproblemen. Door open en eerlijk te praten over financiële doelen, schulden, uitgavenpatronen en verwachtingen, kunnen misverstanden en spanningen worden voorkomen. Voorkomen is beter dan genezen!
2. Gelijke betrokkenheid bij financiële beslissingen
Financieel relatieadvies helpt koppels om beiden betrokken te zijn bij het maken van financiële keuzes, waardoor één partner zich niet buitengesloten of verantwoordelijk voelt voor alles.
3. Gezamenlijke doelen formuleren
Wij gaan doelen zoals een huis kopen, pensioen opbouwen, kinderen opvoeden of een onderneming starten samen concreet maken, inclusief een realistisch plan om die doelen te bereiken.
4. Inzicht in risico’s en bescherming
Er kan worden gekeken naar zaken als overlijdensrisicoverzekeringen, testamenten, samenlevingscontracten of huwelijksvoorwaarden, zodat beide partners beschermd zijn als iets anders loopt dan verwacht (denk aan overlijden of scheiding).
5. Financiële onafhankelijkheid én verbondenheid
Goed advies zorgt ervoor dat beide partners financieel zelfstandig blijven, maar ook dat hun financiën effectief samenwerken, bijvoorbeeld via gezamenlijke rekeningen of goede afspraken over verdeling van de kosten.
6. Voorbereiding op levensveranderingen
Bij grote veranderingen zoals kinderen krijgen, verhuizen, of een carrière switch, helpt financieel advies om voorbereid te zijn en stress te verminderen.
Als je weet dat een van beiden minder of stopt met werken als er kinderen zijn, kun je je afvragen of een samenlevingscontract wel de beste oplossing is. Er bestaat namelijk geen verplichting tot partneralimentatie bij samenwoners; wel bij gehuwden en geregistreerde partners.
Mensen willen hier vaak niet over nadenken, de bekende roze wolk. Toch wil ik adviseren ‘langs de roze wolk’ te kijken.
Staan jullie op het punt samen te leven en hebben plannen met financiële consequenties, neem dan contact met mij op. Ik ben bereikbaar via Dit e-mailadres wordt beveiligd tegen spambots. JavaScript dient ingeschakeld te zijn om het te bekijken. of 030 - 212 96 76.
50+ en een woning kopen: hoe krijgen we een hypotheek?
Als 50-plusser een hypotheek krijgen is zeker mogelijk, maar er zijn een aantal extra aandachtspunten en mogelijkheden waar geldverstrekkers rekening mee houden.
Ben je nog geen 57 jaar oud, dan gelden de normale toetsingsregels om een hypotheek te krijgen. De geldverstrekkers toetsen op basis van het inkomen en de toetsrente wat jullie maandelijks aan rente en aflossing kunnen betalen. Dit noemen we de annuïtaire toets.
57 jaar en ouder: wat nu?
Als 57 jaar oud bent, kijkt een hypotheekverstrekker ook naar jouw pensioeninkomen. Er vinden dus twee toetsingen plaats. De centrale vraag is dus of jij de hypotheek ook vanaf de pensioendatum kunt betalen. Aangezien het pensioeninkomen bijna altijd lager is dan het huidig inkomen zijn er beperktere mogelijkheden.
Veel hypotheekverstrekkers kennen een pre-senioren beleid voor consumenten die binnen 10 jaar van de AOW-datum oud zijn. Dit biedt extra mogelijkheden om een hypotheek te verkrijgen waarbij jullie meer mogen lenen dan bij de reguliere toets. Er zijn uiteraard ook voorwaarden hieraan verbonden.
Wat te doen?
Ben je nog geen 57 jaar en je hebt plannen om een woning te kopen, te verbouwen of de overwaarde te gebruiken als schenking aan de kinderen, neem de stap dan nu. Dat biedt je veel meer mogelijkheden dan als je 57+ oud bent!
Ben jij 57 jaar en ouder, nog niet met pensioen maar met plannen om een woning te kopen of te verbouwen? Dan kunnen we samen met jou vaststellen wat de mogelijkheden zijn. Zo ben je goed voorbereid als je bijvoorbeeld de woningmarkt op gaat.
Plannen? Neem contact met mij op!
Het geheim van de slimme boer
Lang geleden, in een Chinees keizerrijk, kreeg een eenvoudige boer een unieke kans. Hij mocht van de keizer zélf zijn beloning kiezen. Alles was mogelijk: een kist vol goud, een paleis met uitzicht op de bergen, of macht over een hele provincie. Maar de boer koos iets wat op het eerste gezicht bescheiden leek.
“Majesteit,” zei hij, “geef mij één graankorrel op het eerste veld van een schaakbord. En verdubbel dat aantal op elk volgend veld.”
De keizer lachte. Eén graankorrel? Twee, vier, acht? Wat kon dat nu helemaal voorstellen? Hij stemde in, zonder zich te realiseren dat hij zojuist zijn hele graanvoorraad had weggegeven!
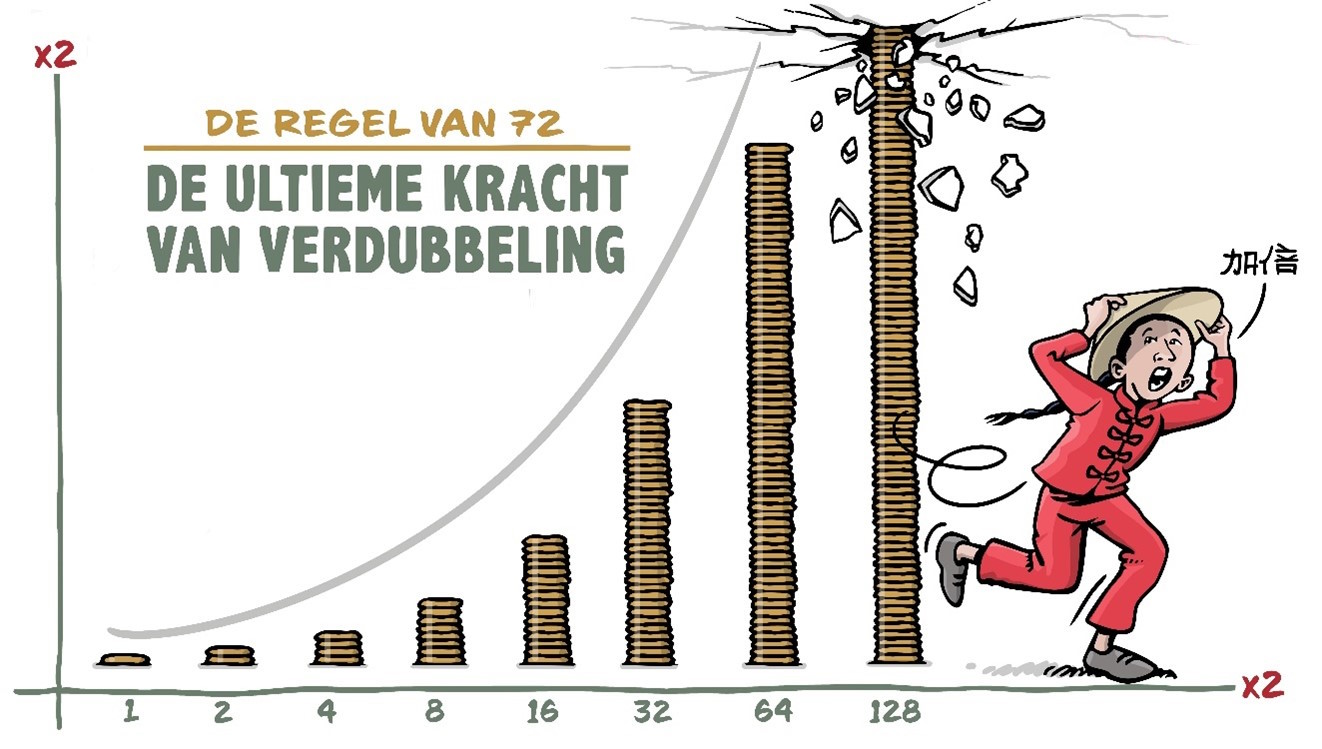
Want wat begon met één korrel, werd al snel duizend, tienduizend, en zelfs miljoenen. Op het 64e en laatste veld van het bord zou de keizer meer dan 18 quintiljoen graankorrels moeten leveren – een hoeveelheid die zelfs het hele rijk niet kon produceren.
De boer had geen magie gebruikt, geen list of bedrog. Alleen de kracht van exponentiële groei.
Wat heeft dit met geld te maken?
Veel meer dan je denkt. Deze ‘macht van verdubbelen’ is precies hoe geld groeit wanneer je het belegt en het rendement ieder jaar opnieuw mee: rente op rente, ook wel compound interest genoemd.
Albert Einstein noemde het niet voor niets het achtste wereldwonder. Om te begrijpen hoe snel dit werkt, is er een simpele rekentool: de regel van 72. Deel 72 door je verwachte jaarlijkse rendement en je weet na hoeveel jaar je geld verdubbelt.
- Bij 6% rendement: verdubbeling in 12 jaar
- Bij 8% rendement: in 9 jaar
- Bij 12% rendement: in slechts 6 jaar
Van theorie naar praktijk
Stel: je belegt €10.000 tegen 8% rendement per jaar. Dan groeit dat bedrag als volgt:
- Na 9 jaar: €20.000
- Na 18 jaar: €40.000
- Na 27 jaar: €80.000
- Na 36 jaar: €160.000
Zonder extra inleg. Enkel door tijd en geduld.
Hoe haal je dat rendement?
Niet met gokken of alles op één kaart zetten. Wel met een goed gespreide beleggingsportefeuille. Door je geld te verdelen over verschillende soorten beleggingen (zoals aandelen, obligaties en vastgoed) én regio’s, beperk je risico én vergroot je kans op groei. Uiteraard is het ook verstandig een spaarbuffer aan te houden voor onvoorziene en korte termijn uitgaven.
Ik kan helpen bij het samenstellen van ’een dergelijke portefeuille die rekening houdt met jouw doelen (studierekening kinderen, pensioen, reizen etc), je risicobereidheid en je persoonlijke situatie. En misschien nog belangrijker: Het helpt je rustig te blijven als de markt onrustig is, want beleggen is voor de lange termijn. Wie bij elke schommeling in paniek verkoopt, mist de kracht van die exponentiële groei.