Trump wint: Wat betekent dit voor je beleggingsportefeuille?
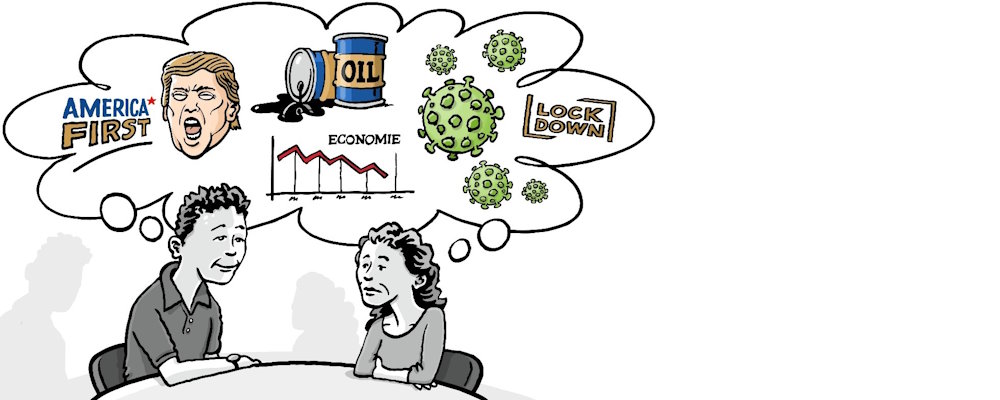
De recente verkiezingswinst van Donald Trump heeft wereldwijd voor de nodige blijdschap, verdriet en verbazing gezorgd. Beleggers zijn over het algemeen vaak bezorgd over de impact van politieke veranderingen op hun portefeuille. Maar laten we eerlijk zijn, de politiek is soms net zo voorspelbaar als het weer in Nederland: je weet nooit precies wat je kunt verwachten.
Politieke veranderingen en de beurs
Elke keer dat er een grote politieke verandering plaatsvindt, zoals de verkiezing van een nieuwe president, is er de neiging om de beurs te laten schommelen. De markten reageren vaak op onzekerheid en speculaties over wat de nieuwe leider voor de economie zal betekenen. In het geval van Trump is het niet anders. Maar voordat je in paniek raakt en je beleggingen verkoopt, is het belangrijk om te onthouden dat de beurs altijd al cyclisch is geweest.
Beleggen voor de lange termijn
Beleggen is geen sprint, het is een marathon. Het is cruciaal om te focussen op de lange termijn en niet te worden afgeleid door korte termijn gebeurtenissen. De geschiedenis heeft ons geleerd dat de markten zich uiteindelijk herstellen, ongeacht de politieke situatie. Het is belangrijk om te blijven investeren volgens je persoonlijke doelen en strategie, en niet te reageren op elke politieke verandering.
Je persoonlijke doelen staan centraal
Bij beleggen gaat het erom dat jij jouw persoonlijke financiële doelen bereikt. Of het nu gaat om je pensioen, de studie van jouw kinderen of die wereldreis waar je van droomt, deze doelen zijn veel belangrijker dan de dagelijkse schommelingen van de beurs. Een onafhankelijke financieel adviseur kan je helpen om een plan te maken dat past bij jouw unieke situatie en doelen, en je begeleiden door de ups en downs van de markt.
Conclusie
Hoewel politieke veranderingen zoals de verkiezing van Trump zeker voor onzekerheid kunnen zorgen, is het belangrijk om te blijven focussen op je lange termijndoelen. Laat je niet meeslepen door de waan van de dag en houd je aan je beleggingsstrategie. Een goede financieel adviseur kan je helpen om de juiste beslissingen te nemen en je financiële toekomst veilig te stellen.
Wil je weten welke beleggingsbeslissingen het beste bij je passen? Of wil je weten hoe je ervoor staat? Neem dan contact met mij op via Dit e-mailadres wordt beveiligd tegen spambots. JavaScript dient ingeschakeld te zijn om het te bekijken. of 030 - 212 96 76.
Zo regel je een betere ‘oude’ dag. En de fiscus helpt mee
Iedereen moet meer voor zichzelf zorgen, mede omdat de overheid niet meer de mogelijkheden en vangnetten biedt die het vroeger bood. Daarom moeten nu meer zaken zelf geregeld worden. Bijvoorbeeld het oplossen van de studieschuld, de aankoop van de eerste woning van de kinderen en het pensioen. Bij dat laatste ondersteunt de overheid omdat het ook voor haar belangrijk is dat dit goed wordt geregeld.
Sinds 2023 meer mogelijkheden
Een van de mogelijkheden is de zogenaamde lijfrente. De belastingdienst zegt hierover op haar website: “Met een lijfrente zorgt u op een fiscaal voordelige manier voor extra inkomen […] als u met pensioen gaat.”
Dit werkt als volgt. Wij rekenen voor jou uit wat jij jaarlijks fiscaal voordelig mag storten naast de pensioenregeling van jouw werkgever of als je ondernemer bent. Dit heet de jaarruimte. Dit stort jij op een vermogensrekening, zodat jij vermogen opbouwt voor later. Vaak klinkt beleggen eng, maar ik laat jou graag zien dat dit meevalt als jij de tijd hebt.
Deze zogeheten jaarruimte mag jij van jouw inkomen aftrekken, waardoor jij dus minder belasting betaalt. Anders gezegd: jij legt ‘bruto’ in. De belasting betaal jij pas later als jij de lijfrente laat uitkeren. Wat is dan het voordeel? Voor jouw AOW-leeftijd is het tarief van de inkomstenbelasting hoger dan daarna. Jij haalt daarmee dus direct een belastingvoordeel tot wel 17,9% over het inkomen tot ongeveer 38.000 euro.
Je mag ook nog over de afgelopen 10 jaar de niet-benutte jaarruimte inhalen. Dit kan dus een belangrijke aanvulling zijn op jouw AOW-uitkering.
Voor ondernemers meer mogelijkheden
Door de wetswijziging vorig jaar kan je aanzienlijk meer storten. Hierdoor kan het fiscaal gunstig zijn voor jou om de oudedagsvoorziening op peil te brengen als blijkt dat dit in de afgelopen jaren niet of onvoldoende heeft plaatsgevonden.
Bescherming
Naast een fiscaal voordeel is er nog een voordeel aan de lijfrente: Jij mag er niet aankomen zonder een grote boete te betalen. Dit voordeel klinkt misschien vreemd, maar het helpt jou enorm. Onderzoek leert ons dat veel mensen irrationele beslissingen nemen met hun geld. Bijvoorbeeld het verkopen van aandelen na een grote daling of uit impuls bepaalde aankopen doen. Dit gaat niet met jouw lijfrenterekening. Uiteraard kun jij wel veranderen van opbouwvorm, maar grote blunders zijn moeilijker te maken. Dit zorgt dat de kleine stap die jij kunt zetten door jaarlijks jouw jaarruimte te benutten, jou op pensioenleeftijd ineens een aanzienlijk beter pensioen kan bezorgen.
Advies
Dus voordat jij besluit te kiezen voor een lijfrente, adviseer ik jou graag wat het beste bij jou past. Hierin neem ik ook jouw hypotheek, inkomen en pensioen van jouw partner en andere belangrijke zaken mee. Het moet wel passen binnen jouw totale financiële situatie.
De eerste stap die jij kunt zetten voor een betere oude dag is contact op nemen met ons via 030 - 212 96 76 of Dit e-mailadres wordt beveiligd tegen spambots. JavaScript dient ingeschakeld te zijn om het te bekijken..
Hypotheken in 2025
Wil je in het nieuwe jaar een hypotheek afsluiten? Met de overgang van 2024 naar 2025 veranderen sommige regels weer. Van nieuwe leennormen tot hogere bedragen en lagere kosten voor de Nationale Hypotheek Garantie (NHG). Daardoor kunnen de hypotheekregels in 2025 jouw mogelijkheden als koper verruimen.
Zo gaat de NHG-grens in 2025 omhoog van € 435.000 naar € 450.000. Dit betekent dat je volgend jaar in aanmerking kunt komen voor de hypotheekgarantie als het huis dat je koopt – inclusief eventuele verbouwingskosten – niet meer dan € 450.000 kost. Een uitzondering geldt als jij jouw huis energiezuiniger wilt maken. Dan kun je zelfs tot € 477.000 lenen.
De voordelen van NHG zijn een lagere hypotheekrente en extra zekerheid als jij je huis gedwongen moet verkopen. In dat geval vergoedt NHG, onder voorwaarden, het verschil tussen de verkoopprijs van je woning en je openstaande hypotheekschuld.
NHG-kosten omlaag
Ander goed nieuws is dat je in 2025 minder betaalt voor die garantie. De kosten dalen van 0,6% naar 0,4% van het hypotheekbedrag. Voor een hypotheek van € 450.000 scheelt dit € 900. Deze kostenverlaging maakt de NHG-regeling in 2025 extra aantrekkelijk.
Vrijstelling overdrachtsbelasting voor jonge kopers
Ben je tussen de 18 en 35 jaar en wil je een eigen woning gaan kopen? Dan kun je in aanmerking komen voor de startersvrijstelling op de overdrachtsbelasting. Die is normaal 2% van het aankoopbedrag, maar die bespaar je als je gebruik kunt maken van de vrijstelling. Volgend jaar geldt die vrijstelling voor huizen met een aankoopprijs van maximaal € 525.000. Dat is € 15.000 meer dan in 2024. Voorwaarde is dat je niet eerder gebruik hebt gemaakt van deze vrijstelling.
Hypotheek 2025: leennormen en salarisverhoging
Hoeveel je volgend jaar kunt lenen voor de aankoop van een huis hangt af van de nieuwe leennormen. Die worden in de loop van november bekend gemaakt. Kun jij in 2025 een loonsverhoging tegemoet zien en wil je exact weten hoeveel je daardoor extra kunt lenen? Dan rekenen we dat graag voor jou uit.
Financiële hulp door schenking
Ouders kunnen hun kinderen in 2025 nog steeds helpen bij het kopen van een huis door belastingvrij te schenken. De verhoogde, eenmalige vrijstelling geldt volgend jaar tot een bedrag van € 32.195 per kind (tot 40 jaar).
Daarnaast mogen ouders elk jaar een bedrag aan hun kinderen schenken zonder dat hiervoor een leeftijdsbeperking is. In 2025 gaat het om
€ 6.713. Een jaarlijks terugkerende schenking kan bijvoorbeeld een manier zijn om de maandlasten beter betaalbaar te maken.
Hypotheekrenteaftrek en eigenwoningforfait
De hypotheekrenteaftrek blijft bestaan in 2025. Hierdoor kun je de betaalde rente gedeeltelijk aftrekken bij je belastingaangifte. Daarnaast is er het eigenwoningforfait: dit is een bijtelling die wordt berekend op basis van de WOZ-waarde van je woning. Als de WOZ-waarde stijgt, kan dit de hypotheekrenteaftrek beperken. Toch blijft de hypotheekrenteaftrek een aantrekkelijk voordeel voor huiseigenaren.
Advies?
Ben jij van plan om in 2025 een huis te kopen en wil je weten hoeveel hypotheek je kunt krijgen? Spelen er andere vragen over een lopende of nieuwe hypotheek? Neem dan contact op met ons.
Indexering van alimentatie 2025 nóg hoger dan 2024: 6,5%!
Het indexeringspercentage voor kinder- en partneralimentatie is voor 2025 vastgesteld op 6,5%. Dit percentage is zelfs nóg hoger dan de indexering voor 2024 (6,2%) en sinds 1978 niet meer zo hoog geweest! Wat betekent dit voor eerder bepaalde onderhoudsvoorzieningen met name als het inkomen van de alimentatieplichtige niet meestijgt met dit percentage?
De wettelijke indexering van kinder- en partneralimentatie vindt jaarlijks per 1 januari van het volgende kalenderjaar plaats. Met de indexering wil de overheid de onderhoudsvoorzieningen mee laten stijgen met de loonontwikkeling.
Op de website van het LBIO (LBIO het alimentatiebureau voor kinder- en partneralimentatie) kun je de geïndexeerde alimentatie eenvoudig berekenen.
Gevolgen voor de alimentatiegerechtigde
In deze periode van stijgende prijzen voor levensonderhoud is de wettelijke indexering een welkome toename van de alimentatiebedragen voor de alimentatiegerechtigde, de ontvanger. Houd er echter rekening mee dat het recht op toeslagen kan wijzigen als gevolg van een hogere partneralimentatie. Als het recht op toeslagen hierdoor daalt, stijgt het inkomen dus minder hard dan je in eerste instantie had gedacht.
Gevolgen voor de alimentatieplichtige
De totale wettelijke indexering is de laatste drie jaar bij elkaar ruim 15%(!). Er zullen alimentatieplichtigen zijn wiens loon niet meestijgt met dit percentage. In die situatie kan de wettelijke indexering van de alimentatie een koopkrachtdaling betekenen voor de alimentatieplichtige. Er zou een situatie kunnen ontstaan dat door de hogere onderhoudsbijdrage de alimentatieplichtige meer moet gaan bijdragen aan de ex-partner of kinderen dan zijn of haar draagkracht toelaat. De alimentatieplichtige is dan toch verplicht om de verhoging te betalen, tenzij deze dat anders overeenkomt met de ex partner.
Als de draagkracht van de alimentatieplichtige door de indexering onder druk komt te staan, zal deze sneller een herberekening van de onderhoudsvoorzieningen voor de kinderen en/of ex-partner wensen. Wanneer de ex-partner niet bereid is om hieraan mee te werken resteert de (onzekere) gang naar de rechter. De rechter zal daartoe alle relevante omstandigheden opnieuw beoordelen.
Het niet-aanpassen van de alimentatie conform de wettelijke indexeringsregels kent grote financiële risico’s omdat niet betaalde alimentatie tot 5 jaar teruggevorderd kan worden. Als je dus alimentatie ontvangt, reken dan uit op de site van het LBIO (LBIO het alimentatiebureau voor kinder- en partneralimentatie) wat de alimentatie zou moeten zijn.
Wanneer de wettelijke indexering een aanleiding vormt om de alimentatie opnieuw te berekenen, kan dit natuurlijk de verhouding met de ex-partner verstoren. Vraag jezelf in ieder geval af of een aanpassing van de alimentatie het waard is om een mogelijk kwetsbaar evenwicht te verstoren met alle gevolgen van dien, ook voor eventuele kinderen.
Mocht je besluiten tot een herberekening, raadpleeg jouw advocaat die jou destijds heeft geholpen. Indien nodig kunnen wij jou ook zo doorverwijzen naar een van onze relaties. Wij kunnen in ieder geval voor jou de consequenties voor het netto inkomen op een rij zetten.